- TOPページ
- だんらん住宅よりお知らせ
- お知らせ・コラム
- 離婚で大阪市の家を売却する流れ|住宅ローン確認から財産分与までの手順
離婚が決まると、次に頭を悩ませるのが「この家をどうするか」という問題です。住宅ローンが残っている、名義が夫婦の共有になっている。そんな状況では、感情の整理と並行してお金や名義の話を進めなければならず、不安を抱えるのも当然です。
結論からお伝えすると、将来の金銭トラブルや名義のトラブルを避けたいなら、家を売却して現金化し、その現金を分ける方法が最も合理的です。家を残せば、ローンの支払いや名義の問題が離婚後も何年も続くからです。ただし、ローン残高と売却価格の関係(アンダーローンかオーバーローンか)や、物件がある区の需要によって、最適な進め方は変わります。
この記事では、大阪を中心に売却査定実績10年連続・年間1,000件超(自社集計)の「だんらん住宅」が、大阪市内で離婚に伴う売却をお手伝いしてきた経験をもとに、住宅ローンの確認から財産分与までの手順と、税金の特例や必要書類を解説します。
目次
離婚時に自宅を売却して現金化すべき理由
離婚時の自宅は、売却して現金に換えておくほうが、離婚後の生活をすっきり始められます。家は一つしかなく分けられない財産であり、ローンや名義が絡むと夫婦の関係が離婚後も切れないためです。
不動産を現金化することで財産分与を公平かつ明快に行える
家を残したまま財産分与をすると、「この家はいくらの価値があるのか」で意見が割れがちです。住み続ける側は低く、出ていく側は高く見積もりたくなるからです。売却すれば買主が支払った金額という客観的な数字が出るため、分ける金額の話し合いがシンプルになります。
共有名義や連帯保証人の関係を解消し将来の金銭トラブルを防げる
共有名義やペアローン、連帯保証人の関係は、離婚届を出しても解消されません。元夫が住み続けて返済する約束でも、支払いが滞れば連帯保証人の元妻に請求が来る可能性があります。売却してローンを完済すれば、こうした関係をまとめて解消できます。
住み続ける場合にかかる維持費や固定資産税の負担責任を精算できる
住み続ける場合は、ローン以外にも次のような費用が毎年かかります。
- 固定資産税・都市計画税
- マンションの管理費・修繕積立金、戸建ての修繕費
- 火災保険料
負担者を決めても、数年後に「払えない」「話が違う」となるケースは珍しくありません。売却すれば、将来の負担を離婚時点で精算できます。
住み続けるならローンの名義変更や借り換えが壁になる
どちらかが住み続ける場合、住宅ローンの名義を住む人に変えたいと考える方は多いでしょう。ただし、名義変更には金融機関の承諾が必要で、住む人の収入で返済できるかを改めて審査されるため、簡単には認められません。
住む人が自分名義で新たにローンを組み、残りのローンを完済する「借り換え」という方法もありますが、こちらも審査に通ることが前提です。また、住宅ローンは原則として契約者本人が住むことを条件にしているため、契約者が家を出て相手だけが住む状態は、契約内容に反するおそれがあります。
✓ポイント:家を残す選択が悪いわけではありませんが、その場合は名義・ローン・維持費の取り決めが何年も続きます。名義変更や借り換えの見通しが立たない場合や、離婚後に相手と連絡を取り合いたくない場合は、売却による現金化を第一の選択肢として検討する価値があります。
売却前に必ず確認すべき3つの現状確認項目
売却を決める前に、「ローン」「名義」「市場価値」の3点を数字と書類で確認しておく必要があります。この3つがわからないままでは、売却できるかどうか、手元にいくら残るかを判断できないからです。
住宅ローンの名義人および現在のローン残高の確認
ローンの契約者が誰か、ペアローンや連帯債務・連帯保証がついているかを確認します。残高は返済予定表や残高証明書でわかり、手元になければ借入先の金融機関で発行してもらえます。
法務局の登記簿謄本による不動産の所有名義の確認
ローンの名義と所有名義は、一致しているとは限りません。法務局で登記簿謄本(登記事項証明書)を取得し、所有者と持分割合、抵当権の設定状況を確認します。
不動産会社への査定依頼による大阪市内での市場価値の把握
最後に、家が今いくらで売れそうかを把握します。複数社に査定を依頼して比較すると、相場がつかみやすくなります。
| 確認項目 | 主な確認書類・方法 | わかること |
|---|---|---|
| ローン残高・名義 | 返済予定表、残高証明書 | 完済に必要な金額、債務者・保証人 |
| 所有名義 | 登記事項証明書 | 所有者、持分割合、抵当権の有無 |
| 市場価値 | 不動産会社の査定 | 売却見込み額、売却期間の目安 |
✓ポイント:この3点を夫婦の双方が同じ資料で確認しておくと、その後の話し合いで「聞いていない」「数字が違う」という行き違いを減らせます。
住宅ローン残高に応じた売却方法の判断基準
査定額と住宅ローン残高を比べると、アンダーローンかオーバーローンかの目安がわかります。ただし、査定額は売却を保証する金額ではなく、実際に売却代金だけで完済できるかは、成約価格と諸費用まで含めて判断する必要があります。査定額がローン残高をわずかに上回っていても、仲介手数料や抵当権抹消費用、繰上返済手数料を差し引くと、自己資金が必要になる場合があるからです。
売却価格がローン残高を上回る「アンダーローン」の進め方
成約価格から諸費用を差し引いても完済できる見込みであれば、売却代金でローンを完済し、抵当権を外して引き渡せます。通常の仲介売却で進められるため、話し合いの中心は、完済後に残るお金の扱いになります。
売却価格でローンを完済できない「オーバーローン」の対処法
オーバーローンの場合、売却代金だけでは抵当権を抹消できません。主な対処法は次のとおりです。
- 不足分を預貯金などの自己資金で補う
- 親族からの援助を受けて補う
- 売り出し価格や売却時期を見直し、差額を小さくする
自己資金で補填できない場合に検討する任意売却の仕組みとリスク
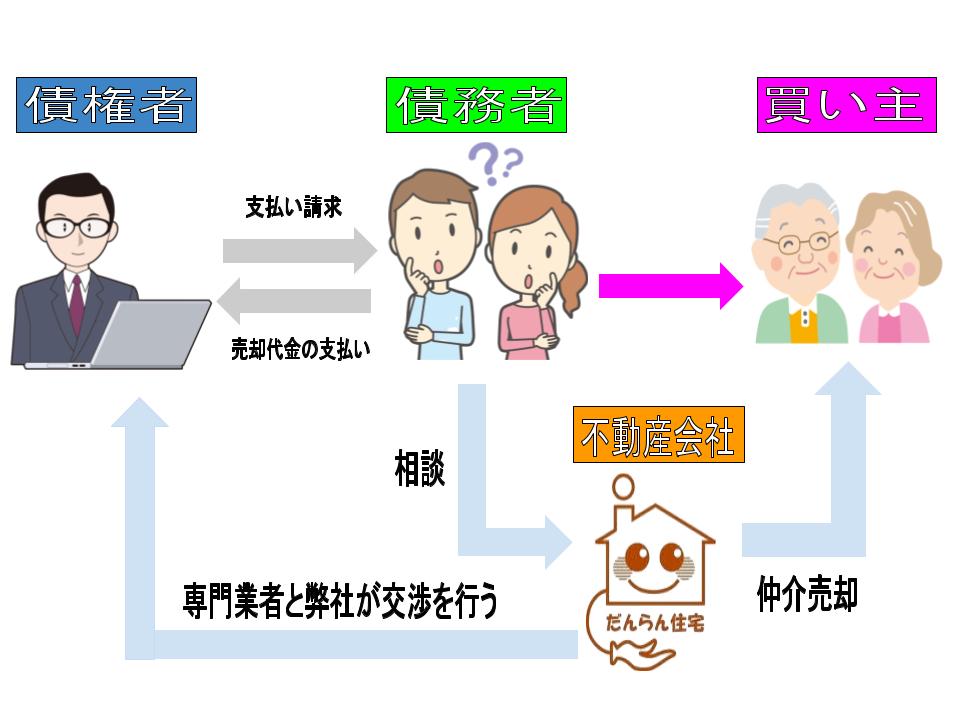
不足分を用意できない場合の選択肢が、任意売却です。任意売却は、金融機関などの債権者の同意を得て、住宅ローンを完済できない状態でも抵当権を抹消して売却する方法で、残った債務は分割などで返済を続けるのが一般的です。
実際には、返済の滞納や期限の利益喪失の後に進められることが多く、延滞の状況によっては信用情報に影響が生じます。滞納が続いて競売の手続きに進むと、任意売却を選べる時間も限られていきます。返済が難しくなる見込みがある段階で、滞納する前から金融機関や専門家に相談しておくことが大切です。詳しくは任意売却のページでも解説しています。
✓ポイント:判断の目安になるのは、「残高証明書の金額」と「複数社の査定額から諸費用を差し引いた金額」の比較です。差額が小さければ売り方の工夫で埋められることもあるため、早い段階で判断材料をそろえておくと選択肢が広がります。
離婚前と離婚後、どちらのタイミングで家を売るべき?
家を売るタイミングは、話し合いができる関係が残っているうちに、離婚協議と並行して売却を進めるのが現実的です。売却には共有者全員の同意や手続きへの協力が必要で、離婚後に相手と連絡が取りにくくなると、売却そのものが進まなくなるおそれがあるからです。
| 比較項目 | 離婚前に売却 | 離婚後に売却 |
|---|---|---|
| 売却への同意・協力 | 得やすい | 連絡が途絶えると難航しやすい |
| 住宅ローン | 完済して関係を清算できる | 売れるまで返済・保証関係が続く |
| 売却代金の分配 | 分配時期と税務上の扱いに注意 | 財産分与として分けやすい |
| 3,000万円特別控除 | 夫婦ともに住んでいれば使いやすい | 家を出た人は「3年」の期限に注意 |
離婚前に売却する場合の特徴
夫婦が同居しているうちに売却すれば、内覧の調整や契約・決済への協力を得やすく、ローンや連帯保証の関係も早く清算できます。
注意したいのは、売却代金を受け取るタイミングです。離婚成立前に現金を相手に移すことと、離婚成立に伴う財産分与として渡すことでは、税務上の扱いが異なることがあります。離婚に伴う財産分与で受け取った財産には、原則として贈与税はかかりません。一方で、離婚成立前の財産の移転は財産分与と同じ扱いになるとは限らないため、代金は決済後もすぐに分けず、離婚協議書で分配方法と支払時期を決めておくと安心です。
離婚後に売却する場合の特徴
離婚後の売却は、売却代金を財産分与として整理しやすい一方、相手との連絡や協力が欠かせません。どちらかが住み続けている場合は、引っ越しの時期や内覧への協力も含めて、離婚前に取り決めておく必要があります。
✓ポイント:どちらを選ぶ場合でも、売却の条件、代金の分け方、支払時期を離婚協議書に書いておくことが前提です。売却を離婚後に回すなら、売却期限や売れなかった場合の対応まで決めておくと、話し合いが止まるのを防げます。
離婚に伴う自宅売却の具体的な5つの手順
離婚に伴う売却は、通常の売却と同じ流れに「夫婦双方の合意」を加えて進めます。各ステップで合意を書面に残しておくと、途中で話がこじれるのを防げます。
ステップ1:複数社への価格査定依頼と媒介契約の締結
複数社の査定を比較したら、売却を任せる不動産会社と媒介契約を結びます。媒介契約には次の3種類があります。
| 種類 | 依頼できる会社数 | 主な特徴 |
|---|---|---|
| 一般媒介 | 複数社 | 自由度が高い一方、各社の熱量に差が出やすい |
| 専任媒介 | 1社 | 2週間に1回以上の活動報告がある |
| 専属専任媒介 | 1社 | 1週間に1回以上の活動報告があり、自分で見つけた買主とも直接契約できない |
共有名義の場合は、原則として共有者全員が契約の当事者になります。
ステップ2:売り出し価格の決定と販売活動・内覧対応
売り出し価格と「ここまでなら値下げに応じる」という下限を夫婦で決めておきます。内覧に誰が立ち会うかも、この段階で取り決めておくと安心です。
ステップ3:購入希望者との売買契約締結と手付金の受領
買主が見つかったら売買契約を結び、手付金を受け取ります。手付金の額は売買価格の5〜10%程度が目安です。この時点ではお金を分けず、決済まで保管しておくのが無難です。
ステップ4:残代金決済・住宅ローン完済と物件の引き渡し
決済日には、買主から残代金を受け取り、住宅ローンを完済します。同時に、司法書士が抵当権抹消登記や所有権移転登記に必要な手続きを進め、鍵などを買主に引き渡します。登記そのものが完了するのは、決済日より後になるのが一般的です。
ステップ5:諸費用を差し引いた手残り金の財産分与
売却代金からローン残高と諸費用を差し引いた手残り金を確認し、そのうち財産分与の対象となる金額と分け方を夫婦で協議します。主な諸費用は次のとおりです。
- 仲介手数料(売買価格が400万円を超える場合、上限は「売買価格×3%+6万円」に消費税を加えた額。800万円以下の物件は、事前の合意により上限が30万円+消費税となる特例が適用される場合あり)
- 売買契約書の印紙税
- 抵当権抹消の登録免許税・司法書士報酬
- ローンの一括返済手数料
- 引っ越し費用
財産分与の対象は、原則として婚姻中に夫婦が協力して形成・維持した財産です。結婚前から一方が持っていた資金で頭金を払った場合や、親からの援助・相続で得たお金が含まれる場合は、その部分が「特有財産」として扱われ、必ずしも全額を2分の1ずつ分けるわけではありません。共有名義の場合も、登記上の持分と財産分与の取り決めは分けて考える必要があります。
なお、離婚前に売却する場合は、代金の分配時期にも注意が必要です。離婚成立前の財産移転と、離婚成立に伴う財産分与では税務上の扱いが異なることがあるため、離婚協議書で分配方法や支払時期を明確にしておくと安心です。
✓ポイント:財産分与の割合は、夫婦の寄与の程度が異なることが明らかでない場合、2分の1ずつが原則です。頭金の出どころや親族からの援助など、分け方に影響する事情がある場合は、売却前に資料をそろえて専門家へ相談したほうがよいでしょう。
大阪市内の不動産事情を踏まえた売却のポイント
大阪市は24区それぞれで買主層や需要が異なるため、エリアの特性に合わせた価格設定と売り方が結果を左右します。同じ広さ・築年数でも、区や最寄り駅によって売れる価格と期間に差が出るからです。
区ごとの立地特性や駅近需要に応じた適正な売り出し価格の設定
一般的に、北区・中央区・西区・福島区などの都心部では、駅に近い中古マンションに単身者や共働き世帯の需要が集まりやすく、鶴見区・住吉区・平野区などでは、子育て世帯が戸建てや広めのマンションを探すケースが見られます。
周辺の相場は、国土交通省の「不動産情報ライブラリ」で、区や駅ごとの実際の取引価格・成約価格を調べられます。査定額が相場からかけ離れていないかを確かめる材料として役立ちます。「早く終わらせたい」と相場より安く売り出すのではなく、エリアの需要を踏まえて価格を決めることが手残り金を守ることにつながります。
市内の中古マンションと戸建て住宅における売却期間の目安
一般的に、販売開始から売買契約の成立までは3〜6カ月程度が一つの目安とされ、その後、決済・引き渡しまでにさらに1カ月前後かかることが多くなります。戸建ては個別性が高く、マンションより時間がかかることもあります。
離婚の時期や引っ越しの予定が決まっている場合は、期限から逆算して売り出し時期を決めておくことが大切です。急ぐ場合は、不動産会社が直接買い取る不動産買取という方法もあります。
市内での取引実績が豊富で離婚案件への配慮ができる不動産会社の選定
離婚に伴う売却では、相場観に加えて夫婦双方への公平な説明や、近所に事情を知られない配慮も求められます。会社選びでは次の点を確認しておくと安心です。
- 大阪市内での売却実績が豊富か
- 夫婦それぞれに同じ情報を伝えてくれるか
- 任意売却や買取など複数の売り方を提案できるか
だんらん住宅では、離婚に伴う売却の相談を数多くお受けしてきました。離婚時の注意点は離婚相談の窓口でもまとめています。
✓ポイント:査定額の高さだけで会社を選ぶと、売れずに値下げを重ねる結果になりかねません。その査定額の根拠となる近隣の成約事例を説明してもらえるかどうかが、信頼できる会社を見極める判断材料になります。
知っておくべき税金と利用可能な控除特例
自宅を売却して利益が出た場合は、譲渡所得税がかかります。ただし、マイホームの売却には大きな控除特例があり、売却のタイミングと方法を誤らなければ税負担を大きく抑えられます。
売却益が出た際の譲渡所得税と「3,000万円特別控除」の適用条件
譲渡所得は「売却価格-(取得費+譲渡費用)」で計算します。税率は、売却した年の1月1日時点での所有期間によって変わります。
| 所有期間 | 区分 | 税率(所得税・復興特別所得税・住民税) |
|---|---|---|
| 5年超 | 長期譲渡所得 | 20.315% |
| 5年以下 | 短期譲渡所得 | 39.63% |
マイホームを売った場合は、一定の要件を満たせば譲渡所得から最大3,000万円を控除できます。主な要件は次のとおりです。
- 自分が住んでいる家屋、または住まなくなった日から3年を経過する日の属する年の12月31日までに売る家屋であること
- 売手と買手が、親子や夫婦など特別な関係でないこと
- 売った年の前年・前々年に、この特例やマイホームの譲渡損失に関する特例などを受けていないこと
- 売った年とその前年・前々年に、マイホームの買換えや交換の特例を受けていないこと
共有名義で夫婦ともに住んでいた場合は、要件を満たせばそれぞれが控除を受けられます。控除で税額がゼロになる場合でも、確定申告は必要です。
離婚を機に新居を購入する方は、住宅ローン控除との関係にも注意が必要です。新居に入居した年とその前年・前々年にこの特例を使った場合や、入居した年の翌年から3年目までに旧居を売ってこの特例を使った場合は、新居で住宅ローン控除を受けられません。
控除特例を活用するための売却タイミング(離婚成立前後の注意点)
別居で一方が先に家を出ている場合は、その人の「3年」の期限に注意が必要です。売却が遅れると、その人だけ控除を受けられなくなる場合があります。
家を売らずに財産分与で相手に渡す場合は、渡した側に、分与した時点の時価を収入金額とした譲渡所得税がかかることがあります。婚姻中の配偶者に不動産を譲渡する場合、原則として3,000万円特別控除は適用できません。離婚後に元配偶者へ財産分与する場合は、居住要件などのほかの要件を満たせば特例の対象となる可能性があります。離婚成立日や財産を移す時期は、税理士などに確認しておくことが大切です。
財産分与によって生じる税金(贈与税・登録免許税)の基本ルール
財産分与で受け取った財産には、原則として贈与税はかかりません。ただし、分与額が婚姻中の協力で得た財産からみて多すぎる場合や、税逃れが目的と判断された場合は、課税される可能性があります。
不動産そのものを財産分与で受け取った場合は、名義変更の際に登録免許税(固定資産税評価額の2%)がかかります。売却して現金で分ける場合は、この費用は発生しません。
✓ポイント:税金の扱いは、売却と財産分与の順番や時期によって変わります。ご自身のケースで控除が使えるかどうかは、売却前に税理士や税務署へ確認しておくことをおすすめします。
手続きに必要な書類一覧とトラブル防止の準備
売却をスムーズに進めるには、書類の準備と夫婦間の取り決めを早めに済ませておく必要があります。決済直前に書類が足りないと、引き渡しが延びて買主との関係にも影響するからです。
売買契約および登記手続きで用意すべき必要書類
主な必要書類は次のとおりです。共有名義の場合は、所有者全員分が必要になります。
| 書類 | 主な用途 |
|---|---|
| 登記識別情報通知(権利証) | 所有権移転登記 |
| 印鑑証明書・実印 | 契約・登記 |
| 本人確認書類 | 契約時の本人確認 |
| 固定資産税納税通知書 | 税額の精算、登録免許税の計算 |
| ローン残高証明書・返済予定表 | ローン完済の手続き |
| 購入時の売買契約書・重要事項説明書 | 取得費の確認、物件情報の把握 |
権利証(登記識別情報通知)を紛失している場合の対応手順
権利証を紛失していても売却はできます。法務局から所有者へ確認の通知が届く「事前通知制度」のほか、司法書士に本人確認情報を作成してもらう方法があり、決済日に確実に登記を進めるなら後者が一般的です。別途費用がかかるため、紛失に気づいた時点で不動産会社に伝えておくと手配がスムーズです。
取り決め内容を公正証書(離婚協議書)に残す重要性
売却の条件や手残り金の分け方は、口約束にせず離婚協議書にまとめ、公証役場で公正証書にしておくと安心です。公正証書に一定額の金銭の支払いと強制執行認諾文言を記載しておけば、支払いが滞った場合に、裁判で判決を得なくても強制執行を申し立てられることがあります。ただし、不動産の売却や名義変更、明け渡しなど、すべての取り決めに同じ効力が及ぶわけではありません。
なお、財産分与を家庭裁判所に請求できる期限は、2026年4月1日以降の離婚であれば離婚から5年、それより前の離婚であれば2年です。期限内であっても、時間がたつほど相手と連絡が取りにくくなるため、離婚前に決めておくのが理想です。
✓ポイント:公正証書には、売却価格の下限、売却期限、手残り金の分配割合と支払時期、売れなかった場合の対応まで書いておくと、売却途中で意見が分かれた場合の拠り所になります。
出典:Q24. 養育費、財産分与、慰謝料の支払を確保する方法として、公正証書の利用があげられると聞きましたが、どういうことですか?|日本公証人連合会
まとめ
離婚に伴う自宅の売却は、ローン残高・所有名義・市場価値の3点を確認することから始まります。諸費用まで含めてアンダーローンかオーバーローンかを見極め、売却のタイミングを決めたうえで、査定から財産分与の協議まで順番に進めていきます。3,000万円特別控除の期限や財産分与の時期にも注意し、取り決めは公正証書に残しておくと離婚後のトラブルを防げます。
大阪市で離婚に伴う家の売却をお考えなら、だんらん住宅にご相談ください。大阪を中心に売却査定実績10年連続・年間1,000件超(自社集計)の経験をもとに、仲介売却・買取・任意売却の中から状況に合った方法をご提案します。ご夫婦それぞれのご事情に配慮しながら、秘密厳守で対応いたします。査定相談をご依頼の方には、売主様向けの書籍『不動産売買で失敗しないための教科書』を無料でお届けしています。まずは無料査定・相談からお気軽にお問い合わせください。
監修者情報
だんらん住宅
代表 山本 達也