- TOPページ
- だんらん住宅よりお知らせ
- お知らせ・コラム
- 大阪市の実家が空き家に?相続した家の管理リスクと売却タイミングの判断基準
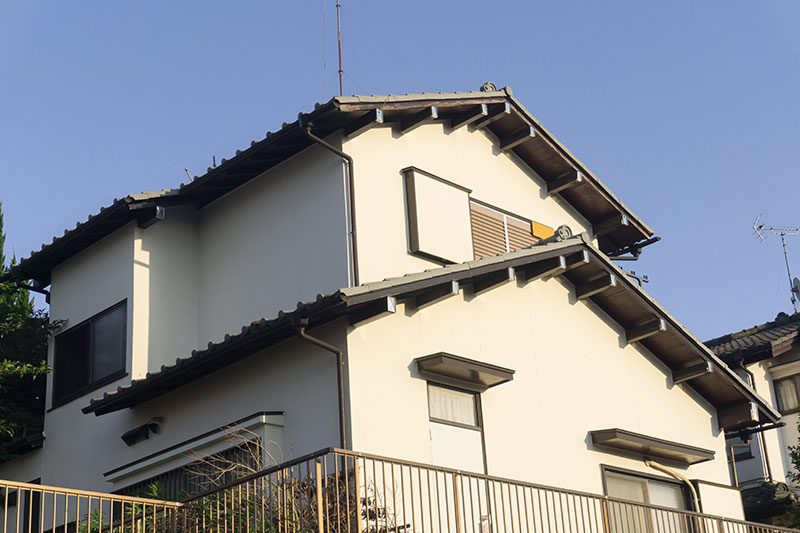
親が高齢になってきた今、大阪市にある実家をどうするかは、早めに向き合っておくほど選択肢が残るテーマです。理由はシンプルで、空き家のリスクは「誰も住まなくなった瞬間」ではなく「誰も決めないまま時間が過ぎた期間」に比例して大きくなるから。建物は人の出入りが止まった途端に傷み始め、税制の優遇は期限付きで消え、兄弟間の温度差は年月とともに埋めにくくなります。相談に来られる方の多くが「もう少し早く話しておけばよかった」と口にされるのも、そのためです。
この記事では、大阪市で不動産の売却・買取・査定を手がける「だんらん住宅」の実務経験をもとに、空き家を放置したときのリスク、残すか売るかの判断基準、親族間で揉めないための売却タイミングを整理しました。将来の相続や離婚協議に備えて情報を集めている段階の方にこそ、判断材料として役立てていただけます。
目次
大阪市の実家を「空き家」のまま放置する3つの大きなリスク
空き家をそのままにする判断は、実質的に「毎年コストとリスクを買い続ける」選択に近いといえます。誰も住まない家は劣化・税負担・近隣トラブルという3方向から所有者の負担を増やし、そのどれもが時間とともに拡大していくためです。総務省の令和5年住宅・土地統計調査でも、賃貸用や別荘などを除いた放置空き家は全国で増え続けており、大阪府もその流れの外にはありません。
換気や清掃が行き届かず建物の劣化が急速に進む
人が住まなくなった家は、住んでいる家より明らかに早く傷みます。生活そのものが建物のメンテナンスを兼ねているからで、窓の開け閉めによる換気や水回りの使用が止まると、湿気とホコリが一気に溜まっていきます。
- 床下や壁内に湿気がこもり、カビと木材の腐朽が進む
- 排水トラップの封水が蒸発し、下水臭や害虫の侵入経路になる
- 雨漏りやシロアリ被害に気づけず、発見時には修繕費が数百万円規模に膨らむ
- 庭木や雑草が伸び放題になり、外から見て「管理されていない家」と判断される
大阪市内は木造住宅が密集した地域も多く、外壁の劣化や庭の荒れは周囲の目に留まりやすい環境です。
✓ポイント:定期的な通風・換気、通水、清掃、建物の点検を続けることで、老朽化の進行はある程度抑えられます。ただしその管理を遠方から10年続けられるかどうかが、残す判断の現実的なハードルになります。
固定資産税等の住宅用地特例が外れる「管理不全空家・特定空家」
金銭的な打撃がもっとも大きいのは、固定資産税の軽減措置が使えなくなるケースです。大阪市でも住宅の敷地には「住宅用地の課税標準の特例措置」が適用され、1戸あたり200平方メートルまでの小規模住宅用地は固定資産税の課税標準が価格の6分の1(都市計画税は3分の1)に抑えられています。ところが空家法にもとづく勧告を受けると、その敷地は住宅用地特例の対象から外れ、固定資産税等が大幅に増える可能性があります。
ただし、特例が外れても税額がそのまま6倍になるとは限りません。宅地には負担水準に応じた税負担の調整措置があり、増え方は物件ごとに異なります。また2023年12月施行の改正で「管理不全空家」の区分が新設され、特定空家になる手前の段階から指導・勧告の対象になりました。倒壊寸前まで放置しなくても税負担が増えうる、と考えておくほうが実態に近いといえます。
| 状態 | 住宅用地特例 | 想定される影響 |
|---|---|---|
| 居住中・適正に管理された住宅 | 適用あり(小規模住宅用地は1/6) | 軽減された税額 |
| 管理不全空家として勧告 | 対象外 | 固定資産税等の負担が増える |
| 特定空家として勧告 | 対象外 | さらに措置を取らず命令等の手続きを経た場合、行政代執行等に至る可能性 |
助言・指導から勧告、命令へと段階を踏む仕組みのため、勧告を受けた時点で建物が取り壊されるわけではありません。ただし最終的に行政代執行へ進めば、その費用は所有者から徴収されます。解体費用は建物の規模や構造、接道条件、アスベストの有無などで大きく変わるため、早めに見積もりを取っておくと判断しやすくなります。
放火や不法投棄などによる近隣トラブルと損害賠償責任
人の気配がない建物は、放火や不法侵入、ゴミの不法投棄の標的になりやすい存在です。見落とされがちなのは、所有者が負う責任の重さになります。台風で瓦が飛んで隣家の車を破損させた、老朽化したブロック塀が倒れて通行人にけがを負わせた——こうしたケースでは、工作物の設置・保存に瑕疵があったとして、民法717条にもとづき占有者や所有者が損害賠償責任を負う可能性があります。空き家の火災保険は割高、あるいは加入自体を断られる例も珍しくありません。
相続した実家を「残す」か「売却する」かの明確な判断基準
残すか売るかで迷ったときは、感情ではなく「使う予定があるか」「持ち続けるコストを負担できるか」の2軸で考えると答えが出ます。所有権は権利であると同時に管理義務でもあり、使わない不動産は資産ではなく固定費に変わるためです。とりあえず保有した結果、10年後により低い価格でしか売れなかった例は数多くあります。
将来的に親族の誰も住む予定がない場合は早期売却が基本
出発点は、5年以内に誰かが住む具体的な計画があるかどうか。次のいずれにも当てはまらないなら、早期売却が合理的です。
- 子や孫が数年以内に大阪市内へ戻る予定がある
- 賃貸に出して収支が黒字になる立地・状態である
- 建て替えや二世帯化など、活用の資金計画まで固まっている
「いつか使うかもしれない」は計画ではなく願望に近く、その曖昧さが空き家を長期化させる最大の原因になっています。
年間数十万円に及ぶ維持管理コストと売却資金の比較
維持費は見えにくい支出です。保有し続ける限り、次の費目が毎年かかり続けます。負担額は物件の評価額や敷地面積、契約条件によって大きく変わるため、金額は自分の物件で確かめる必要があります。
| 費目 | 内容 |
|---|---|
| 固定資産税・都市計画税 | 評価額や敷地面積、特例の適用状況で大きく変動 |
| 火災保険 | 空き家契約は割高になりやすく、条件次第で加入不可 |
| 水道・電気の基本料金 | 通水・換気のために契約を残す場合に発生 |
| 庭木の剪定・清掃・管理代行 | 遠方在住なら代行費用が上乗せされる |
| 帰省や見回りの交通費 | 訪問頻度に比例して積み上がる |
どれも単発では小さく見えても、10年、20年と続けば無視できない金額になります。売却すればこの支出が止まり、代金は教育資金や老後資金へ回せます。手元の納税通知書と保険証券で実額を洗い出し、売却で得られる資金と時間を並べて比べると、判断の輪郭がはっきりします。
思い入れの強さよりも将来世代への負担軽減を優先する
育った家を手放す決断に迷いが生じるのは自然なこと。それでも判断を先送りした実家は次の世代へそのまま引き継がれ、相続人が増えるぶん話し合いは複雑になります。親から子、子から孫へと権利者が枝分かれし、いとこ同士で合意を取る事態になれば、売却の難易度は跳ね上がるばかりです。
✓ポイント:家に残る記憶は建物がなくなっても消えません。写真や間取り図を残す、思い出の品を分け合うといった形で気持ちの整理をつけたご家族は、その後の話し合いも驚くほどスムーズに進んでいます。
親族間で揉めないための「実家売却」のベストなタイミング
売却タイミングの正解は、「家族の合意が取れていて、税制優遇が使えて、建物にまだ値段がつく時期」の重なりにあります。この3条件を同時に満たせる期間は意外と短く、待っても改善しない性質を持っています。だからこそ、動き出す時期の設計が結果を左右します。
親が元気なうちに家族会議を開き方針を共有しておく
避けたいのは、相続が起きてから初めて方針を話し合う展開。葬儀や手続きに追われる時期に売却の是非を議論すると、感情の行き違いが起きやすくなります。
- 親自身が実家をどうしたいと考えているか
- 住宅ローンや抵当権が残っていないか
- 遺言書の有無と、作成する意思があるかどうか
- 誰が窓口となって手続きを進めるか
とくに親の意思をはっきり聞いておくと、後から「本当は残したかったはず」という主張が出るのを防げます。
相続開始から3年10ヶ月以内であれば利用できる税制優遇
相続不動産の売却では、「空き家の3,000万円特別控除」と「相続税の取得費加算の特例」という2つの制度が候補になります。ただし同じ譲渡資産について両方を重ねて適用することは原則できず、どちらを選ぶかで手取り額が変わります。しかも双方に期限があり、こちらは交渉の余地がありません。
| 制度 | 内容 | 期限の目安 |
|---|---|---|
| 空き家の3,000万円特別控除 | 譲渡所得から最高3,000万円を控除(2024年以降の譲渡で相続人が3人以上の場合は2,000万円) | 相続開始から3年を経過する日の属する年の12月31日まで(制度自体は2027年12月31日までの譲渡が対象) |
| 相続税の取得費加算の特例 | 納めた相続税の一部を取得費に加算(相続税が課税された人が対象) | 原則として相続税の申告期限から3年以内(通常は相続開始から約3年10か月以内) |
空き家の3,000万円特別控除には、1981年5月31日以前に建築された家屋であること、被相続人が相続開始の直前に一人で住んでいたこと、相続から譲渡まで事業用・賃貸用・居住用に使っていないこと、売却代金が1億円以下であることなど、細かい要件が並びます。2024年以降の譲渡では、売却時点で耐震基準を満たしていなくても、譲渡した年の翌年2月15日までに買主等が耐震改修または建物の全部を取り壊すなど一定の要件を満たせば対象となる場合も。親が老人ホーム等へ入所していたケースにも、一定の要件を満たせば適用の道が残されています。
✓ポイント:解体や耐震改修、自治体が発行する確認書の取得には数ヶ月かかります。どちらの特例が有利かの試算も含め、期限から逆算して1年前には税理士や不動産会社へ相談を始めておくと安心です。
建物の老朽化が進んで資産価値が大幅に下落する前
木造住宅は築年数の経過とともに建物部分の評価が下がる傾向にあります。ただし、よく引き合いに出される「木造22年」は減価償却に用いる税務上の法定耐用年数であり、市場価値が22年で消えるという意味ではありません。国土交通省も、住宅の状態にかかわらず築20〜25年程度で建物価値を一律ゼロとみなす取引慣行を課題に挙げ、性能や維持管理・リフォームの履歴を反映した評価を促しています。
実際の売却価格を左右するのは、建物の状態、耐震性能、修繕履歴、そして立地です。裏を返せば、雨漏りや傾きを放置したまま年数だけが過ぎれば「解体費用のかかる土地」として値引き交渉の材料にされます。大阪市は土地需要が底堅いからこそ、建物の状態が価格差になって表れます。
出典:No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
離婚や相続トラブルを防ぐための事前の準備と対策
不動産をめぐる揉めごとの大半は、「分けにくい資産を分けようとする」ことから生まれます。現金と違って不動産は物理的に切り分けられず、評価額も査定する会社によって差が出るため、主張が食い違いやすいのです。遺産分割の争いは資産家だけの問題ではなく、むしろ自宅が主な財産という家庭で多く起きています。
不動産という「分けにくい資産」が現金化で分割しやすくなる
売却して現金化してしまえば、あとは金額を按分するだけで済みます。離婚時の財産分与でも同じ理屈が働き、住宅ローンが残る場合は残債と売却額の関係を整理しておくのが前提です。
- 現金は1円単位で公平に分けられる
- 持分割合をめぐる評価の争いが起きない
- 管理義務や固定資産税の負担者を決める必要がなくなる
名義変更(相続登記)を放置せず速やかに完了させる
相続登記は2024年4月1日から義務化され、不動産の取得を知った日から3年以内の申請が必要になりました。正当な理由なく怠れば10万円以下の過料の対象です。義務化以前に発生した相続にも遡って適用され、その期限は2027年3月31日と迫っています。さらに2026年4月1日からは住所や氏名の変更登記も義務化されました(変更から2年以内、5万円以下の過料)。相続登記が未了でも査定や売却相談を始めることはできますが、買主へ所有権移転登記を行うには、原則として先に相続登記を済ませておく必要があります。遺産分割の話し合いがまとまらない場合は「相続人申告登記」で登記義務を一旦果たす方法もあるものの、これだけでは売却できず、別途相続登記が必要になります。
共有名義での相続はトラブルの元になるため避ける
「とりあえず兄弟3人で共有」という選択は、その場の平等に見えて後々の紛争の火種になります。共有不動産の全体を売却するには原則として共有者全員の同意が必要で、1人でも反対すれば手続きが止まるためです。
- 誰か1人が連絡を絶つと、不動産全体の売却に踏み切れなくなる
- 共有者が亡くなればその配偶者や子へ持分が分散していく
- 管理費用の負担割合をめぐって不満が蓄積しやすい
なお、各共有者が自分の持分だけを売却することは可能で、賃貸などの管理行為も内容によって必要な同意要件が変わります。ただし持分だけの売却は買い手が限られ、価格も下がりやすいのが実情です。
✓ポイント:どうしても共有を選ぶなら、期限と出口を先に決めておく方法があります。「3年以内に売却して代金を持分どおりに分ける」といった合意を書面に残しておけば、後から立場が変わっても議論を蒸し返しにくくなります。
失敗しない実家売却を進めるための相談先の選び方
実家の売却は、価格交渉よりも「誰に相談するか」で結果が決まる場面が多くあります。相続や離婚が絡むと不動産の知識だけでなく税務・法務の論点が同時に走るため、窓口となる会社の対応範囲がそのまま手取り額とスピードに反映されます。
大阪市の地域相場や空き家問題に精通した専門業者を選ぶ
大阪市は24区それぞれで相場も買主層も異なり、同じ広さの土地でも前面道路の幅や再建築の可否で評価が変わります。全国一律の査定システムでは、地域特有の事情まで織り込めません。確認したいのは、その区での成約事例を示せるか、相続や空き家の案件をどれだけ扱ってきたか、仲介だけでなく買取も提示できるか、の3点です。
査定額の高さだけでなく税務や法務もサポートできる不動産会社へ
査定額のもっとも高い会社を選んだ結果、いつまでも売れずに値下げを繰り返す展開は珍しくありません。査定額は売り出しの提案価格であって、成約価格の保証ではないからです。
| 比較の視点 | 望ましい対応 |
|---|---|
| 査定額の根拠 | 近隣の成約事例と価格差の理由を説明できる |
| 税務 | 3,000万円控除などの適用可否を早い段階で確認してくれる |
| 法務 | 司法書士・税理士と連携し、登記や申告まで見通せる |
| 売却手法 | 仲介と買取の違い、それぞれの手取り額を比較提示できる |
早めの情報収集とプロへの相談が将来の安心に繋がる
相談は「売ると決めてから」でなくてかまいません。むしろ方針が固まる前のほうが、選択肢を広く検討できます。現時点の査定額を知っておくだけでも、家族会議の議論は具体的になります。
✓ポイント:査定を受けたからといって売却を約束する必要はありません。現状の価格、想定される税負担、必要な期間の3点を把握しておけば、いざというときに慌てずに済みます。
まとめ:大阪市の実家の空き家問題は早期の判断がカギを握る
大阪市の実家をどうするかという問題は、放置している限り選択肢が減り続け、早く動くほど打てる手が増えます。建物の劣化も、固定資産税の優遇解除も、税制特例の期限も、すべて時間の経過が不利に働く要素だからです。
- 誰も住む予定がないなら、維持費とリスクを抱え込む前に売却を検討する
- 空き家の3,000万円特別控除は相続開始から3年を経過する日の属する年の年末が期限で、取得費加算の特例とは選択適用
- 共有名義と相続登記の放置は、将来の売却を止める大きな要因になる
だんらん住宅は、大阪市で売却査定実績10年連続1,000件超えの実績をもとに、マンション・戸建て・土地の売却や買取をサポートしてきました。相続や離婚が絡む複雑なケースでも、税務・法務の専門家と連携しながら、ご家族が納得できる着地点を一緒に探します。「まだ決めていない」段階のご相談こそ、選べる道がもっとも多いタイミングです。実家の今の価値を知るところから、気軽に始めてみてください。
監修者情報
だんらん住宅
代表 山本 達也